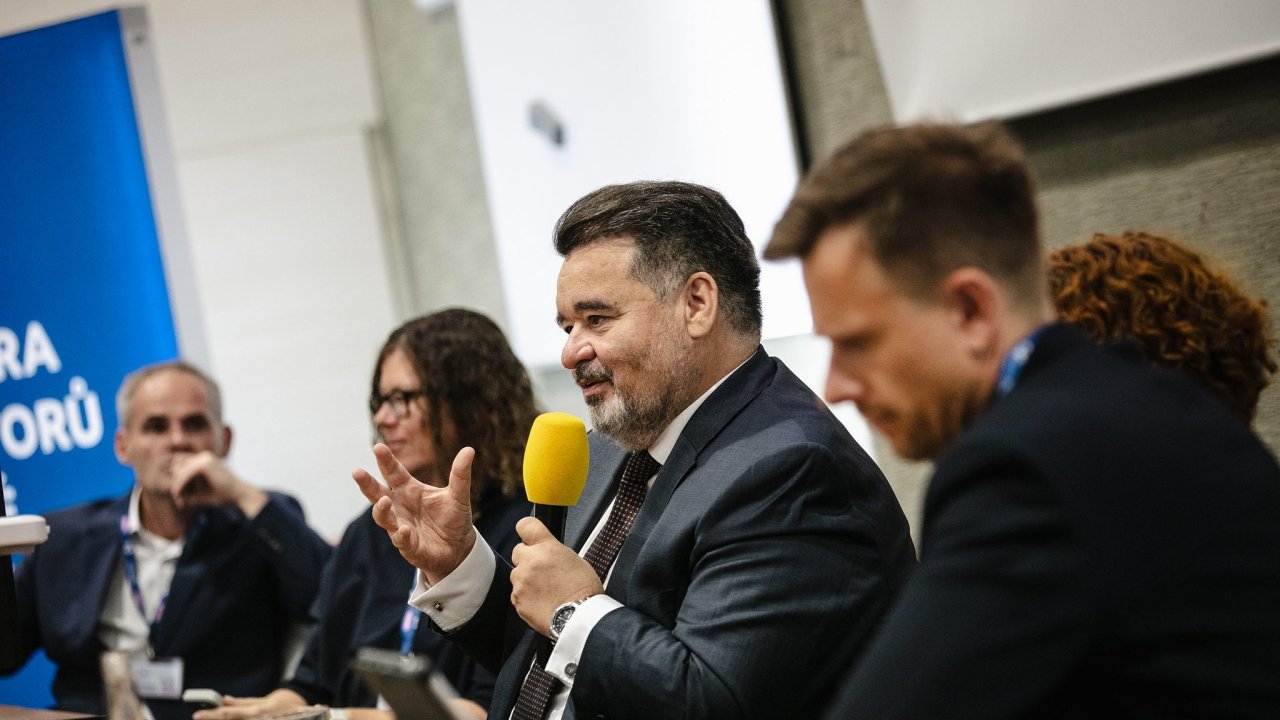
Auditorská praxe se během několika let výrazně posunula a nástroje založené na umělé inteligenci se staly součástí každodenní práce. Anketa, do níž se na konferenci zapojilo 121 účastníků, ukázala, že jen jedno procento respondentů AI prakticky nikdy nepoužilo. Mezi nejčastějšími způsoby využití se objevila analýza dat, vyhledávání informací, práce s textem nebo sumarizace dokumentů.
Umělá inteligence už podle prezidenta Komory auditorů ČR Ladislava Mejzlíka nepředstavuje jen náskok před konkurencí, ale nutnost pro udržení konkurenceschopnosti. „Využití AI nebude volbou nebo výhodou, ale nutností,“ řekl. Pro auditory je zásadní, že pracují s informacemi, jejichž spolehlivost musí být schopni doložit. Generativní AI ale často funguje jako „černá skříňka“ a uživatel nevidí, jak přesně k výsledku dospěla.
Auditor proto nemůže převzít její závěr bez další kontroly. Musí posoudit, zda lze výstup ověřit a reprodukovat například při pozdější kontrole kvality, a zároveň správně zdokumentovat použití daného nástroje v auditorském spisu. Tyto a další požadavky kladou jak auditorské standardy, tak i evropská regulace AI. Účastníci konference v anketě nejčastěji zmiňovali obavy ze zneužití či úniku dat a chybných výstupů. Největší zájem naopak projevovali o automatizaci, zpracování dat a konkrétní využití AI při auditu.
Technologický posun se promítá i do samotné práce auditorů. Připravovaná revize standardů ISA 500 má kromě pravidel pro auditorské důkazy a uplatňování profesního skepticismu výslovně zohlednit také datovou analytiku a nové digitální nástroje.
Méně formalismu, větší důraz na skutečná rizika
Proměna ale nespočívá jen v technologiích. Nový evropský rámec proti praní špinavých peněz (AML) má posílit rizikový přístup. U firem spadajících pod AML pravidla tak nebude rozhodovat pouze existence interní směrnice nebo správně vyplněná dokumentace. Více se tak bude posuzovat reálná míra ohrožení, účinnost kontrolních mechanismů a jejich schopnost případné problémy skutečně omezit. Hlavní evropské AML nařízení je použitelné od 10. července 2027, část technických pravidel se však ještě zpracovává.
Jiným směrem se nyní vydává ESG reporting. Po několika letech rozšiřování požadavků přinesl evropský Omnibus balíček revizi standardů ESRS zaměřenou na snížení administrativní zátěže a zjednodušení reportingu. Revidované evropské standardy ESRS tak mají zhruba o 60 procent méně povinných datových bodů a jejich rozsah se zkrátil přibližně o 44 procent. Podle aktuálně schválených evropských změn by se povinnost reportovat podle CSRD měla od roku 2027 vztahovat na velké společnosti s více než tisícovkou zaměstnanců a čistým obratem přes 450 milionů eur; tato změna ale zatím není převedena do české legislativy. „Menší počet předepsaných požadavků neznamená méně odpovědnosti. Nové ESRS přesouvají důraz od rozsahu reportovaných dat ke kvalitě odborného úsudku. Firmy budou muset lépe odůvodnit, proč určité informace považují za významné, a auditoři posoudit, zda jsou tyto závěry přiměřené a dobře podložené,“ upozornila Petra Jirková Bočáková, předsedkyně Výboru pro ESG Komory auditorů ČR.
A mění se rovněž pravidla samotného auditu. Revidovaný standard ISA 240 požaduje systematičtější pohled na riziko podvodu. Auditor má při poznávání firmy aktivně zvažovat motivaci k podvodu, příležitosti k jeho spáchání i možnost, že vedení obejde nastavené kontrolní mechanismy. ISA 570 pak klade vyšší nároky na posuzování schopnosti podniku pokračovat v činnosti i na transparentnost auditorské zprávy, jak zmínila Hana Mužátková, viceprezidentka Komory auditorů ČR.
Nový zákon o účetnictví zasáhne i do fungování firem
Další velkou změnou má být nový zákon o účetnictví. „Pokud nedojde k významnému zdržení v parlamentu, interně předpokládáme účinnost k 1. 1. 2029,“ uvedl Jáchym Lukeš z ministerstva financí. Připravovaná úprava se více přibližuje mezinárodním standardům IFRS a klade větší důraz na finanční výkaznictví.
Dopad nepocítí jen účetní oddělení. Nová pravidla se promítnou také do informačních systémů, interních procesů a způsobu, jakým vedení pracuje s finančními údaji. Rozšíří se i okruh subjektů využívajících IFRS. Některé dnes dobrovolné postupy se navíc stanou standardem, firmy se na ně proto mohou připravovat už s předstihem. Týká se to například práce se zbytkovou hodnotou majetku, komponentního odpisování nebo přechodu na funkční měnu tam, kde dává smysl.
Příkladem změny uvažování je vykazování výnosů. Připravovaná interpretace Národní účetní rady, kterou na konferenci prezentoval David Procházka z Fakulty financí a účetnictví VŠE v Praze, zdůrazňuje, že pro jejich vykázání nejsou rozhodující formální důvody jako například vystavení faktury. Podstatné je, kdy firma zákazníkovi skutečně dodala výrobek či službu a převedla nad nimi kontrolu. Podle charakteru smlouvy pak může výnos vzniknout jednorázově při finálním dodání, nebo postupně během plnění a jeho výši ovlivňuje také to, za jak dlouho bude zaplacen.
Auditorskou profesi tak v příštích letech čeká souběh technologických, regulatorních i účetních novinek. Nové technologie mohou část práce výrazně urychlit, zároveň ale zvyšují nároky na ověřování dat a dokumentaci. Pro auditory i firmy proto bude stále důležitější umět se v nových požadavcích orientovat a převést je do každodenní praxe.
Článek vznikl ve spolupráci s Komorou auditorů ČR.
Tento článek máteje zdarma. Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah HN.cz
- Mobilní aplikace
- Bez reklam
- Odemykejte obsah pro přátele
- Články v audioverzi + playlist
- Možnost kdykoliv zrušit