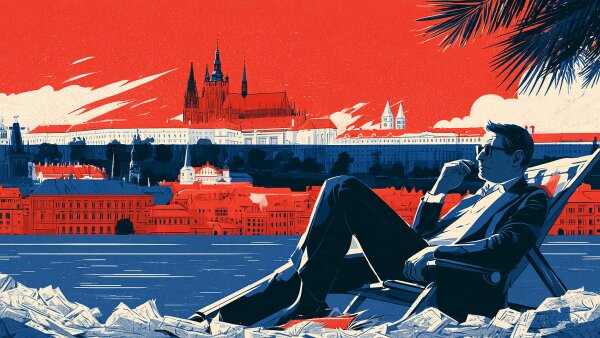
Informace o zadluženosti a platební morálce obyvatel získávají na hodnotě.
K informacím, k nimž měly mít klíč pouze banky pro rozhodování, zda tomu či onomu člověku poskytnou úvěr, si našly cestičku i jiné firmy.
Někteří zájemci o koupi nemovitostí, či dokonce uchazeči o novou práci, jsou při jednání vyzváni, aby přinesli z úvěrového registru výpis a ukázali, kolik kde dluží a jak splácejí. Zkrátka začíná platit: "Ukaž mi své dluhy a já ti řeknu kdo jsi."
Výměna informací mezi bankami je naprosto logická a správná. Podívají se, kolik člověk dluží, jak splácí a jaké jsou tím pádem šance na splacení dalšího úvěru.
Ale jak budou tyto informace číst personalisté při posuzování žadatele o práci? Jsou dluhy samy o sobě špatné a zadlužený člověk a priori podezřelý, že chce rychle něco, na co nemá? Bude lepší uchazeč ten, který si půjčil na dům, a naopak podezřelý ten, který si na dluh koupil luxusnější auto? Je několik menších dluhů pozitivnější, či negativnější informace než jeden dluh větší? A jak bude nahlíženo na člověka, který kvůli ztrátě zaměstnání dvakrát nezaplatil a uchází se o práci, aby mohl začít své dluhy opět řádně splácet?
Nebankovní firmy získávají informace legálně, protože jim je žadatel o službu či práci prostě sám přinese. Navíc je to nic nestojí. Zatímco banky za každé nahlédnutí do registru platí, v těchto případech si výpis platí sám dlužník.
Informace o dluzích budou lákat čím dál větší okruh firem. Cestičku k nim už znají. A je možná jen otázkou času, kdy se k paragrafu o zákazu diskriminace kvůli vyznání, rase či pohlaví přidá slůvko dluhy.
Autor je zástupcem šéfredaktora HN
Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace